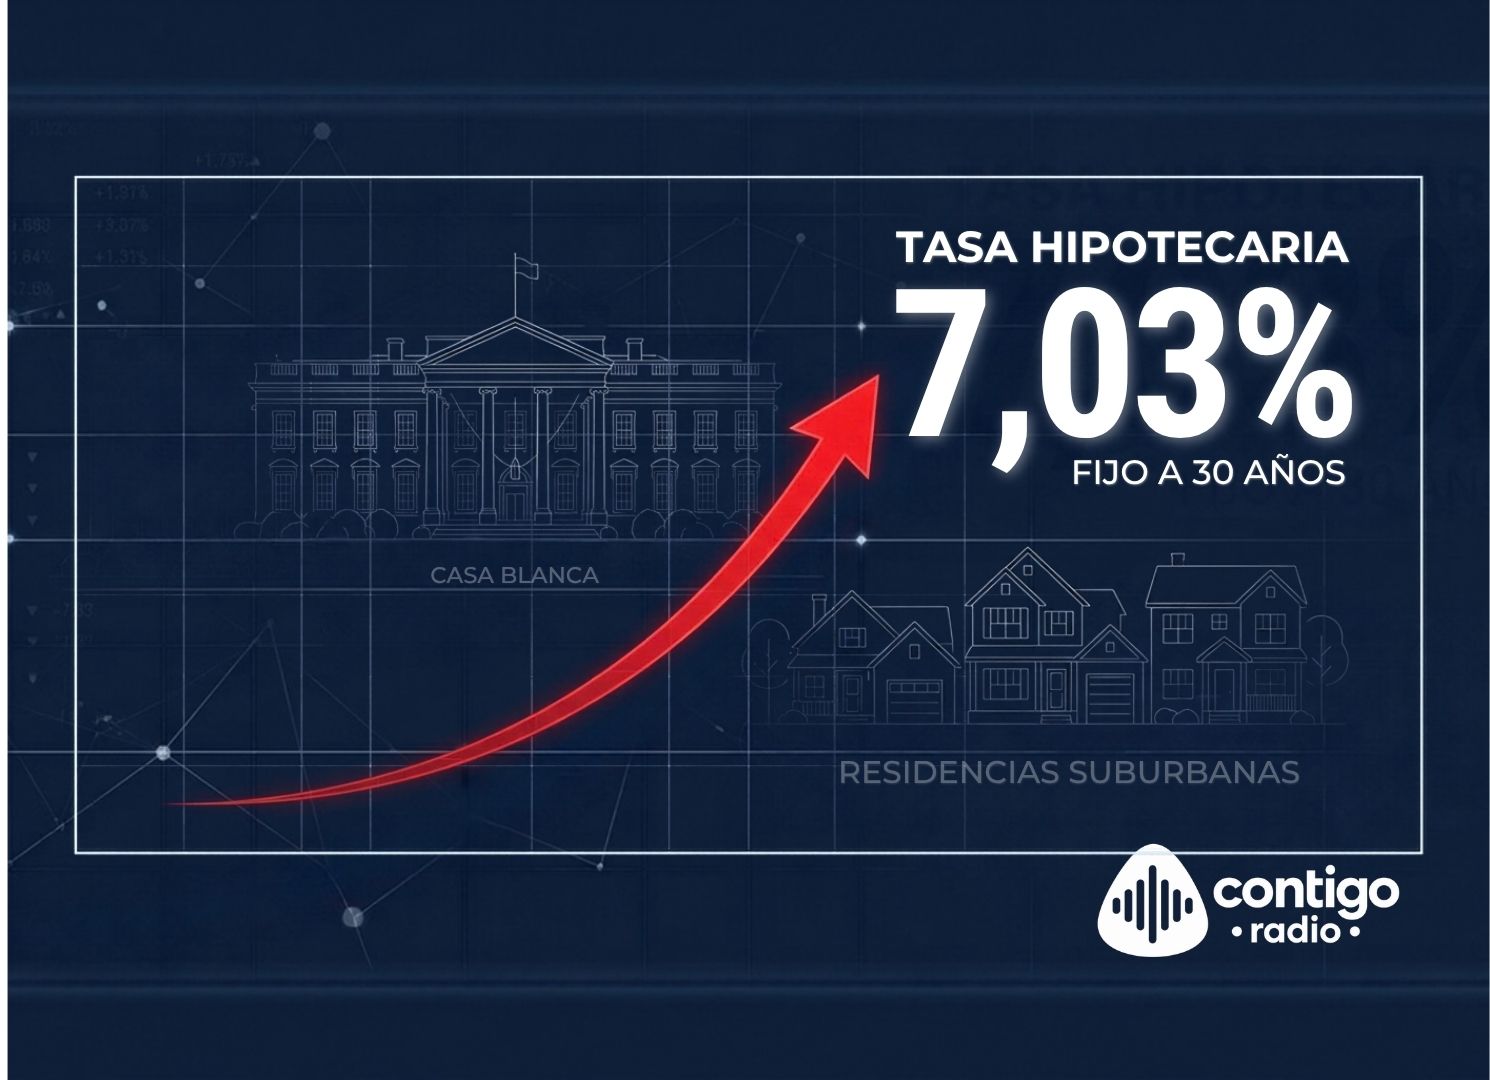
La tasa fija a 30 años alcanzó el 7,03%, su nivel más alto desde enero de 2025. El encarecimiento del crédito llega cuando las ventas de viviendas existentes disminuyen y el inventario aumenta, creando un mercado con más opciones para los compradores, pero también con un financiamiento considerablemente más caro.
Comprar una vivienda en Estados Unidos acaba de hacerse un poco más caro.
La tasa promedio de las hipotecas fijas a 30 años subió esta semana hasta 7,03%, de acuerdo con la encuesta semanal de Freddie Mac. Es la primera vez desde enero de 2025 que el promedio supera nuevamente la barrera del 7%. La semana anterior se situaba en 6,95% y hace un año era de 6,30%.
El movimiento puede parecer pequeño —apenas ocho centésimas en una semana—, pero tiene un efecto considerable cuando se aplica a un préstamo hipotecario que puede extenderse durante tres décadas.
Y llega en un momento particularmente delicado para el mercado inmobiliario estadounidense: las viviendas disponibles están aumentando, pero los compradores se enfrentan a costos de financiamiento más elevados y las ventas están perdiendo ritmo.
¿Qué significa realmente una hipoteca al 7,03%?
La cifra de Freddie Mac no representa necesariamente la tasa que recibirá cada comprador. Se trata de un promedio de mercado y las condiciones concretas dependen, entre otros factores, del historial crediticio, el tipo de préstamo, el pago inicial y las características del solicitante.
Aun así, sirve para medir cuánto cuesta actualmente financiar una vivienda.
Para ponerlo en perspectiva, Freddie Mac calcula que una hipoteca de 300.000 dólares a 30 años supone un pago aproximado de 1.996 dólares mensuales de capital e intereses cuando la tasa es del 7%. Ese cálculo no incluye impuestos sobre la propiedad, seguro de vivienda, cuotas de asociaciones de propietarios ni otros gastos asociados a ser propietario.
A una tasa del 7,03%, el pago de capital e intereses sería ligeramente superior.
La diferencia puede parecer pequeña cuando se observa un solo mes, pero se vuelve mucho más significativa al considerar los años que dura una hipoteca.
El problema no es solamente que las tasas estén altas
Hay otra parte de la historia que resulta especialmente importante para entender lo que está ocurriendo.
El mercado de vivienda estadounidense está mostrando señales de mayor oferta. En agosto, las ventas de viviendas existentes cayeron 2% respecto a julio, hasta una tasa anualizada de 3,98 millones de unidades. Al mismo tiempo, el inventario aumentó 3,2% durante el mes y alcanzó 1,62 millones de viviendas, equivalentes a 4,9 meses de oferta.
Es una combinación que merece atención.
Hay más propiedades disponibles para quienes quieren comprar, pero el costo de financiarlas sigue siendo elevado.
La propia NAR señaló que el mayor inventario ofrece a los compradores más posibilidades de negociación. Sin embargo, los precios todavía no están bajando de manera generalizada: el precio medio de una vivienda existente llegó en agosto a 429.100 dólares, un 1,6% más que un año antes.
En otras palabras, el mercado todavía no está ofreciendo el alivio que muchos compradores necesitarían para compensar completamente el costo del crédito.
¿Por qué están subiendo las hipotecas?
Una de las claves está en el mercado de bonos.
Las hipotecas fijas a 30 años no siguen mecánicamente la tasa que establece la Reserva Federal. Su comportamiento está muy relacionado con los rendimientos de los bonos del Tesoro de largo plazo y con las expectativas de inflación y política monetaria.
Esta semana, el rendimiento del bono del Tesoro estadounidense a 10 años se acercó al 5,15%, mientras los mercados seguían evaluando las perspectivas de inflación y las próximas decisiones de la Reserva Federal.
Ese movimiento importa porque cuando los rendimientos de los bonos de largo plazo suben, las condiciones de financiamiento que enfrentan consumidores y empresas también pueden endurecerse.
Además, la Reserva Federal acaba de volver a modificar su política monetaria.
El 16 de septiembre, el banco central estadounidense elevó su tasa de referencia en un cuarto de punto porcentual, hasta un rango de 3,75%-4%, en la primera subida desde 2023. La Fed señaló que la inflación continúa elevada y que la incertidumbre económica sigue siendo importante, entre otros factores por la situación geopolítica.
La energía y la inflación vuelven a preocupar a los mercados
El contexto internacional también está influyendo en las expectativas de los inversores.
El aumento de los precios de la energía asociado a las tensiones en Oriente Medio puede alimentar las preocupaciones sobre la inflación. Para los mercados financieros, el problema no es únicamente cuánto cuesta actualmente el petróleo, sino cuánto tiempo podría mantenerse elevada la presión sobre los precios.
Ese escenario puede dificultar que las tasas de interés de largo plazo bajen rápidamente.
Por eso sería simplista afirmar que la Fed subió las tasas y, automáticamente, las hipotecas subieron. La relación es más compleja: las decisiones de la Fed, las expectativas de inflación, los rendimientos de los bonos, las condiciones financieras y la percepción sobre la economía interactúan entre sí.
La vivienda queda atrapada entre precios altos y crédito caro
El resultado es un mercado en el que compradores y vendedores están enfrentando realidades distintas.
Por un lado, el inventario ha aumentado y las ventas se han debilitado. Eso puede ofrecer a algunos compradores más margen para negociar y más viviendas entre las que elegir.
Por otro, el costo de pedir dinero prestado sigue siendo una barrera importante.
El promedio de la hipoteca fija a 30 años ya acumula varias semanas de aumentos: pasó de 6,66% a finales de agosto a 6,71% el 3 de septiembre, 6,76% el 10 de septiembre, 6,95% el 17 de septiembre y finalmente 7,03% el 24 de septiembre.
La tendencia, por tanto, no es producto de un único movimiento semanal. Es la continuación de una subida que se ha venido acumulando durante septiembre.
¿Qué puede significar para quienes quieren comprar?
Para los compradores, la fotografía actual tiene dos caras.
Hay más viviendas disponibles, lo que puede traducirse en más opciones y, en determinados mercados, mayor capacidad de negociación. Pero el financiamiento se ha encarecido, y eso reduce la cantidad de vivienda que una familia puede permitirse comprar con el mismo presupuesto mensual.
La NAR registró una mejora interanual de su índice de asequibilidad en agosto, pero esa mejora coexistió con precios todavía crecientes y tasas hipotecarias elevadas.
Esto ayuda a explicar por qué el mercado puede tener simultáneamente más inventario y compradores que permanecen al margen.
Para muchas familias, la pregunta ya no es simplemente “¿cuánto cuesta la casa?”, sino “¿cuánto me costará financiarla durante los próximos 30 años?”
Y esa diferencia es fundamental.
Un mercado que todavía busca su equilibrio
El dato del 7,03% no significa que todas las hipotecas nuevas estén contratándose exactamente a esa tasa ni permite anticipar por sí solo hacia dónde se dirigirá el mercado inmobiliario.
Sí ofrece, sin embargo, una fotografía clara del desafío que enfrentan actualmente los compradores estadounidenses: las tasas han vuelto a superar el 7% mientras el mercado comienza a acumular más viviendas disponibles y las ventas pierden fuerza.
La gran incógnita para los próximos meses será cómo evolucionarán simultáneamente los rendimientos de los bonos, la inflación, las decisiones de la Reserva Federal, los precios de las viviendas y los ingresos de los hogares.
Porque para que la vivienda se vuelva realmente más accesible no basta con que aparezcan más casas en venta. También importa cuánto cuesta pedir prestado el dinero para comprarlas.